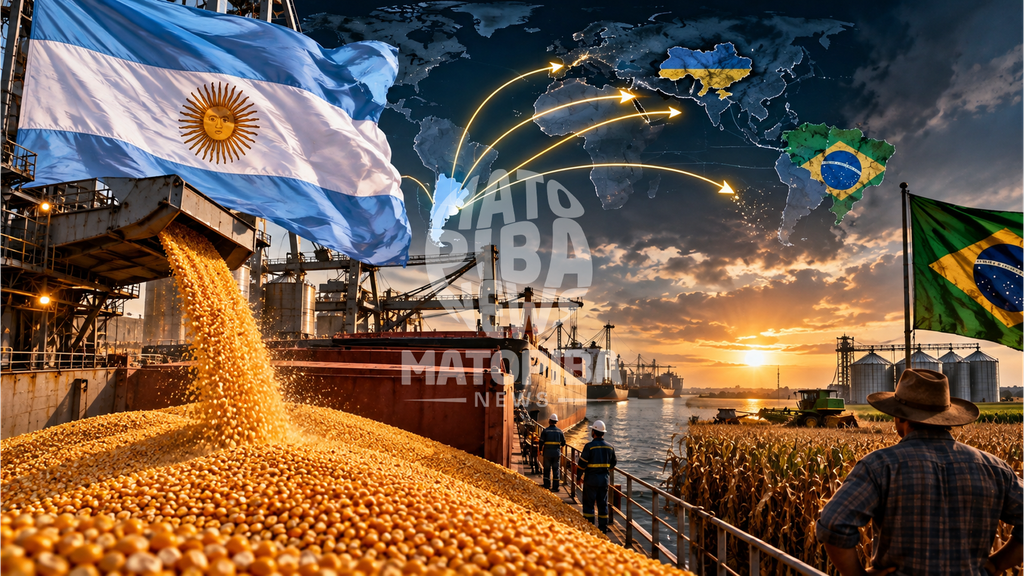
Exportações argentinas podem alcançar recorde de 10 milhões de toneladas apenas em agosto e setembro. Guerra reduz embarques da Ucrânia, calor prejudica produção europeia e maior consumo brasileiro de milho para etanol diminui excedente disponível para exportação.
Uma mudança importante está acontecendo no mercado internacional de milho.
E ela mostra como uma dificuldade enfrentada por um país pode rapidamente se transformar em oportunidade comercial para outro.
A Argentina caminha para exportar aproximadamente:
10 MILHÕES DE TONELADAS DE MILHO
somente entre agosto e setembro de 2026.
Se confirmado, será um volume recorde para o período.
O movimento acontece após uma combinação incomum de fatores atingir alguns dos principais participantes do mercado mundial.
A guerra continua dificultando as exportações da Ucrânia.
O calor prejudicou lavouras europeias.
E o Brasil está consumindo cada vez mais milho internamente.
Quem encontrou espaço nesse cenário foi:
A ARGENTINA.
Para produtores do MATOPIBA, a notícia merece atenção porque revela uma transformação que pode afetar concorrência, preços e destinos do milho brasileiro nos próximos anos.
A ARGENTINA COLHEU UMA SAFRA GIGANTE
A primeira explicação para o avanço argentino está dentro da própria fazenda.
A produção de milho do país alcançou aproximadamente:
71,7 MILHÕES DE TONELADAS
na temporada 2025/26, segundo dados citados pela Reuters.
É uma oferta suficientemente grande para abastecer o mercado interno e ainda colocar volumes expressivos no comércio internacional.
Mas produção elevada sozinha não explica o recorde.
Existe outro elemento:
O MERCADO PRECISAVA DESSE MILHO.
A UCRÂNIA ESTÁ ENFRENTANDO DIFICULDADES PARA EXPORTAR
Antes da guerra, a Ucrânia era uma das grandes fornecedoras mundiais de milho.
Sua localização permitia atender importantes compradores da:
Europa;
África;
Oriente Médio;
e Ásia.
Mas os ataques russos contra infraestrutura portuária no Mar Negro voltaram a dificultar a movimentação dos grãos.
Parte das cargas precisa buscar rotas alternativas.
Entre elas está o:
RIO DANÚBIO.
Mas existe outro problema.
O nível da água está baixo.
Isso reduz a capacidade de transporte e aumenta as dificuldades logísticas.
O resultado é simples:
quando um grande fornecedor enfrenta problemas para entregar, compradores precisam encontrar milho em outro lugar.
E A ARGENTINA ESTAVA PRONTA PARA VENDER
É justamente aí que aparece a oportunidade.
Com grande disponibilidade e necessidade internacional de abastecimento, exportadores argentinos começaram a ocupar mercados que normalmente teriam maior participação de outros fornecedores.
Um dos principais movimentos aconteceu no:
NORTE DA ÁFRICA.
Países como:
Marrocos;
Egito;
e Argélia
aumentaram as compras de milho argentino.
O caso do Marrocos chama especialmente atenção.
As importações do cereal argentino pelo país cresceram aproximadamente:
133%
na comparação anual.
Não é uma mudança pequena.
É uma demonstração de como compradores internacionais alteram rapidamente suas origens quando preço, disponibilidade ou logística mudam.
A EUROPA TAMBÉM ESTÁ PRECISANDO DE MAIS MILHO
Outro fator ajudou a Argentina.
O calor intenso prejudicou áreas produtoras europeias.
Menor produção doméstica significa maior necessidade de importação.
Isso cria demanda adicional justamente em um momento em que a Ucrânia enfrenta dificuldades logísticas.
Mais uma vez:
MENOS OFERTA DE UM LADO ABRE MERCADO PARA OUTRO.
MAS EXISTE UM TERCEIRO ELEMENTO MUITO IMPORTANTE PARA O MATOPIBA
O Brasil também aparece nessa equação.
Só que de uma maneira diferente.
O país continua sendo um dos grandes produtores mundiais de milho.
Porém, uma parcela crescente dessa produção está sendo consumida:
DENTRO DO PRÓPRIO BRASIL.
Um dos principais responsáveis é o avanço do:
ETANOL DE MILHO.
Novas usinas estão aumentando a demanda doméstica pelo cereal, especialmente no Centro-Oeste.
Segundo dados citados pela Reuters, o consumo brasileiro de milho chegou a aproximadamente:
98 MILHÕES DE TONELADAS
na temporada 2025/26.
Isso representa crescimento de cerca de:
7,1%.
Quanto mais milho é transformado dentro do Brasil, menor tende a ser — mantidas as demais condições — o excedente disponível para exportação.
E essa transformação pode ter consequências importantes para o MATOPIBA.
O BRASIL ESTÁ MUDANDO DE PRODUTOR-EXPORTADOR PARA PRODUTOR-CONSUMIDOR?
Não completamente.
O Brasil continuará sendo um grande exportador.
Mas existe uma mudança estrutural acontecendo.
Historicamente, a lógica era relativamente simples:
produzir milho;
abastecer mercado interno;
exportar excedentes.
Agora, novas indústrias estão disputando esse milho.
Usinas de etanol.
Fábricas de ração.
Produção de proteína animal.
Indústrias de amido.
Outros processadores.
Isso significa que o produtor brasileiro começa a possuir mais compradores potenciais dentro do próprio país.
E ISSO PODE SER BOM
Quando existe apenas um destino predominante para uma commodity, o produtor fica mais dependente daquele mercado.
Quanto maior a diversidade de compradores:
mais competição pode existir pelo produto;
mais alternativas comerciais aparecem;
e maior pode ser a capacidade de agregar valor dentro do país.
O milho que vira etanol não gera apenas combustível.
O processamento também produz coprodutos importantes para alimentação animal, como DDG e DDGS.
Assim, uma mesma tonelada pode alimentar diferentes cadeias econômicas.
MAS EXISTE UM EFEITO COLATERAL
Se o Brasil direciona mais milho para consumo doméstico:
OUTROS EXPORTADORES GANHAM ESPAÇO NO EXTERIOR.
Foi justamente uma das condições que favoreceram a Argentina neste momento.
Segundo a Reuters, a redução da disponibilidade exportável brasileira contribuiu para abrir oportunidades aos argentinos em mercados internacionais.
Isso mostra que a competição não desaparece.
Ela muda de lugar.
E O MATOPIBA?
Aqui está uma das questões mais interessantes.
Bahia, Piauí, Maranhão e Tocantins possuem produção relevante de milho.
Ao mesmo tempo, a região ainda possui enorme potencial para ampliar:
produção animal;
indústrias de ração;
etanol;
armazenagem;
processamento;
e outras atividades consumidoras de grãos.
A pergunta estratégica para os próximos anos talvez não seja apenas:
“QUANTO MILHO O MATOPIBA CONSEGUIRÁ PRODUZIR?”
Mas:
“QUANTO DESSE MILHO O MATOPIBA CONSEGUIRÁ TRANSFORMAR DENTRO DA PRÓPRIA REGIÃO?”
EXPORTAR GRÃO OU TRANSFORMAR GRÃO?
Não existe uma única resposta.
Os dois mercados são importantes.
Exportações trazem receita e conectam produtores à demanda internacional.
Industrialização regional, por outro lado, pode criar:
empregos;
investimentos;
tributos;
logística;
demanda recorrente;
proteína animal;
energia;
e novas cadeias empresariais.
Uma região agrícola amadurece quando deixa de depender exclusivamente da venda da matéria-prima.
O CENTRO-OESTE JÁ ESTÁ MOSTRANDO ESSE CAMINHO
A expansão do etanol de milho em Mato Grosso é um dos exemplos mais claros.
A produção cresceu.
Depois vieram indústrias capazes de consumir parte crescente dessa produção.
Agora existe uma mudança na dinâmica comercial.
Em vez de perguntar apenas:
“qual porto vai receber esse milho?”
o mercado começa a perguntar:
“qual indústria vai comprar?”
Essa mudança pode ser extremamente relevante para regiões produtoras.
O MATOPIBA POSSUI UMA VANTAGEM E UM DESAFIO
A vantagem é evidente:
PRODUÇÃO.
Existe disponibilidade crescente de matéria-prima.
Milho.
Soja.
Algodão.
Outras culturas.
O desafio é construir infraestrutura suficiente para transformar essa produção.
Isso exige:
energia;
estradas;
ferrovias;
armazenagem;
capital;
indústrias;
segurança jurídica;
mão de obra;
e mercado consumidor.
A ARGENTINA ESTÁ APROVEITANDO UMA JANELA
O recorde atual não significa necessariamente que os argentinos dominarão esses mercados permanentemente.
A Ucrânia pode recuperar capacidade de exportação.
A Europa pode ter uma safra melhor.
O Brasil pode aumentar produção.
Preços podem mudar.
Fretes podem mudar.
O câmbio pode mudar.
É exatamente por isso que o comércio agrícola é tão competitivo.
AS JANELAS ABREM E FECHAM.
Quem possui produto, logística e competitividade naquele momento aproveita.
O PRODUTOR PRECISA ENTENDER ESSA DINÂMICA
Imagine um comprador no Norte da África.
Ele não compra milho simplesmente porque prefere um determinado país.
Ele compara:
preço;
frete;
qualidade;
prazo;
risco;
disponibilidade;
e confiabilidade logística.
Se a Ucrânia não consegue entregar competitivamente, procura outro fornecedor.
Se o Brasil direciona mais milho para seu mercado interno, outro país pode ocupar o espaço.
Se a Argentina possui grande safra e preço competitivo:
A CARGA MUDA DE ORIGEM.
O MERCADO NÃO TEM FIDELIDADE. TEM COMPETITIVIDADE.
Essa talvez seja a principal lição para o produtor.
Países não possuem clientes internacionais garantidos para sempre.
Mercados precisam ser conquistados safra após safra.
E isso depende não apenas da produtividade dentro da porteira.
Depende também de:
porto;
ferrovia;
rodovia;
armazenagem;
tributação;
câmbio;
política comercial;
e custo logístico.
PRODUZIR MUITO NÃO BASTA
O Brasil já aprendeu isso diversas vezes.
Uma lavoura extremamente eficiente pode perder competitividade depois que o grão sai da fazenda.
Se o custo para levar uma tonelada ao porto é elevado, parte da vantagem produtiva desaparece.
Esse problema é especialmente relevante no MATOPIBA, onde algumas regiões produtoras ainda enfrentam longas distâncias e gargalos de infraestrutura.
Por isso, investimentos em corredores logísticos são tão importantes quanto avanços de produtividade.
EXISTE OUTRA LEITURA POSSÍVEL
Se o mercado interno brasileiro continuar consumindo mais milho, talvez parte da solução não seja necessariamente exportar cada vez mais.
Pode ser:
INDUSTRIALIZAR MAIS PERTO DE ONDE O MILHO É PRODUZIDO.
Esse raciocínio abre oportunidades para o MATOPIBA.
Etanol.
Ração.
Aves.
Suínos.
Bovinos confinados.
Piscicultura.
Amidos.
Bioprodutos.
São cadeias capazes de utilizar milho como matéria-prima.
O MILHO PODE DEIXAR DE SER APENAS UMA COMMODITY
Quando transformado dentro da região, ele passa a alimentar outros negócios.
Uma tonelada de milho pode sair da fazenda e seguir diretamente para exportação.
Ou pode entrar em uma indústria.
Gerar combustível.
Gerar coprodutos.
Alimentar animais.
Gerar proteína.
Movimentar transportadoras.
Criar empregos.
Gerar serviços.
A diferença está no:
VALOR AGREGADO.
PARA O MATOPIBA, O RECADO DA ARGENTINA É MAIOR QUE O RECORDE
A notícia imediata é:
a Argentina pode exportar 10 milhões de toneladas de milho em apenas dois meses.
Mas a notícia estratégica é outra.
O mercado mundial está se reorganizando.
A Ucrânia perde capacidade temporariamente.
A Europa precisa importar.
O Brasil consome mais internamente.
A Argentina ocupa o espaço.
Amanhã, outro movimento pode mudar novamente essa equação.
QUEM PRODUZ NO MATOPIBA PRECISA OLHAR PARA FORA
Não para copiar.
Mas para compreender.
O que acontece na Argentina pode afetar preços brasileiros.
O que acontece na Ucrânia pode abrir mercados.
O que acontece na Europa pode aumentar demanda.
E o crescimento de uma usina de etanol em Mato Grosso pode alterar a disponibilidade brasileira para exportação.
Essa é a lógica de um mercado global.
UMA DECISÃO A MILHARES DE QUILÔMETROS PODE CHEGAR ATÉ O PREÇO PAGO POR UMA SACA NO INTERIOR DO MATOPIBA.
A GRANDE DISPUTA DOS PRÓXIMOS ANOS PODE NÃO SER APENAS POR PRODUÇÃO
Será também por:
mercados;
logística;
indústrias;
e capacidade de transformar matéria-prima.
A Argentina está aproveitando uma janela internacional agora.
O Brasil está ampliando seu consumo doméstico.
E o MATOPIBA precisa decidir qual papel pretende ocupar nessa transformação.
A região já provou que sabe:
PRODUZIR.
O próximo salto pode estar em aprender a:
TRANSFORMAR MAIS DO QUE PRODUZ.
MATOPIBA NEWS – Credibilidade que conecta o MATOPIBA.