Projeto estruturado pela StoneX com parceiros pretende adaptar usinas tradicionais para processar milho durante meses de menor atividade da cana. Investimento pode variar entre R$ 400 milhões e R$ 1,2 bilhão por unidade e mostra como o crescimento do etanol de milho começa a aproximar duas cadeias que historicamente operaram de maneira separada.
Durante décadas, duas das maiores culturas brasileiras ocuparam posições bastante diferentes no mercado de biocombustíveis.
CANA-DE-AÇÚCAR → ETANOL.
MILHO → ALIMENTAÇÃO, RAÇÃO E EXPORTAÇÃO.
Essa divisão está desaparecendo rapidamente.
E um novo projeto em desenvolvimento no Centro-Sul brasileiro mostra até onde essa transformação pode chegar.
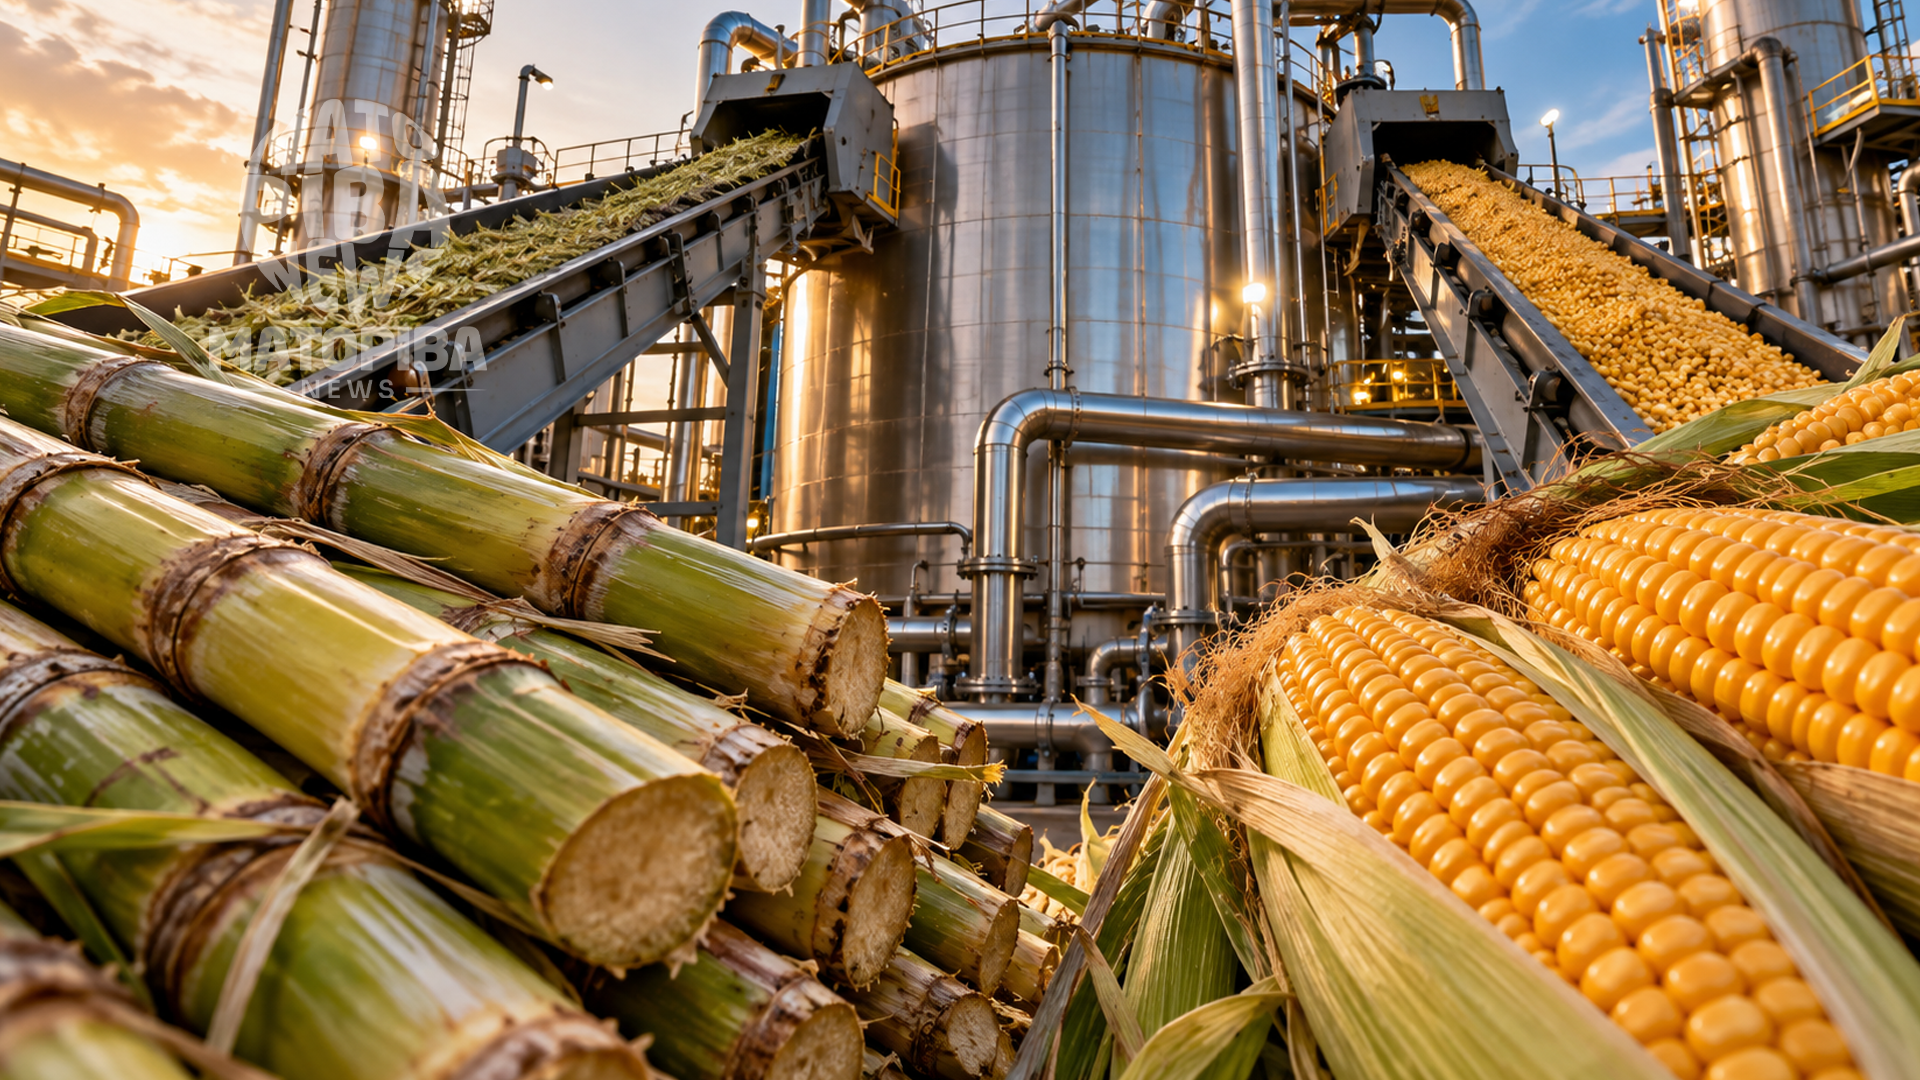
A StoneX está estruturando, em parceria com a Aplus Engenharia e a Prata Biosoluções, um modelo para adaptar usinas tradicionais de cana-de-açúcar para que também possam produzir etanol a partir do milho.
O objetivo é particularmente interessante:
UTILIZAR O MILHO DURANTE A ENTRESSAFRA DA CANA.
Os investimentos estudados podem variar entre:
R$ 400 MILHÕES
e
R$ 1,2 BILHÃO POR USINA.
Em plantas maiores, o valor poderá inclusive ultrapassar esse intervalo.
Os primeiros estudos estão concentrados principalmente em São Paulo e em áreas próximas a Mato Grosso, onde existe uma combinação estratégica:
produção de cana;
produção de milho;
infraestrutura sucroenergética instalada.
A ideia parece simples.
Mas, se ganhar escala, pode representar uma mudança importante na estrutura da indústria brasileira de etanol.
O PROBLEMA COMEÇA COM UMA FÁBRICA QUE PASSA MESES SEM SUA PRINCIPAL MATÉRIA-PRIMA
A cana-de-açúcar possui um calendário agrícola.
Ela precisa:
crescer;
amadurecer;
ser colhida;
chegar rapidamente à indústria.
Isso cria uma operação industrial fortemente ligada ao período de safra.
Quando termina a moagem, parte da infraestrutura permanece subutilizada até o próximo ciclo.
Dependendo da região e da unidade, esse período pode durar vários meses.
E é justamente nesse intervalo que surge a pergunta:
E SE A INDÚSTRIA CONSEGUISSE PROCESSAR OUTRA MATÉRIA-PRIMA?
É aí que entra o milho.
O MILHO PODE SER ARMAZENADO
Essa é uma diferença fundamental entre as duas matérias-primas.
A cana precisa ser processada rapidamente depois de colhida.
O milho pode ser:
colhido;
seco;
armazenado;
transportado;
processado posteriormente.
Isso oferece flexibilidade operacional.
Uma usina flex pode trabalhar com cana durante determinado período e utilizar milho para complementar sua produção de etanol em outra parte do ano.
NÃO SIGNIFICA SIMPLESMENTE JOGAR MILHO DENTRO DE UMA USINA DE CANA
A adaptação é industrialmente complexa.
Cana e milho possuem processos diferentes.
No caso do milho, é necessário incorporar estruturas relacionadas a:
recebimento;
armazenagem;
moagem;
preparo;
liquefação;
sacarificação;
fermentação;
separação;
secagem de coprodutos.
Parte da infraestrutura existente pode ser aproveitada.
Outra parte precisa ser construída.
É justamente por isso que os investimentos podem chegar à casa do bilhão de reais.
A STONEX E OS PARCEIROS ESTÃO ANALISANDO CADA USINA INDIVIDUALMENTE
O modelo estudado possui três grandes etapas.
A primeira pergunta é:
EXISTE MILHO SUFICIENTE NA REGIÃO?
Não basta possuir uma usina.
É necessário garantir matéria-prima competitiva.
Isso envolve analisar:
produção regional;
preço;
frete;
sazonalidade;
estoques;
concorrência;
disponibilidade.
Depois vem a segunda pergunta:
A ESTRUTURA DA USINA PERMITE UMA ADAPTAÇÃO ECONOMICAMENTE VIÁVEL?
Cada planta possui:
layout;
equipamentos;
capacidade;
infraestrutura;
restrições próprias.
Finalmente:
COMO FINANCIAR O INVESTIMENTO?
Com projetos podendo superar R$ 1 bilhão, estruturação financeira passa a ser parte central da decisão.
E POR QUE ESSA DISCUSSÃO ESTÁ ACONTECENDO AGORA?
Porque o etanol de milho deixou de ser um nicho.
Virou uma indústria de grande escala.
A Conab projeta para a safra 2026/27 aproximadamente:
11,91 BILHÕES DE LITROS DE ETANOL DE MILHO.
O crescimento estimado em relação ao ciclo anterior é de:
17%.
Enquanto isso, a produção total brasileira de etanol — somando cana e milho — deverá alcançar aproximadamente:
41,88 BILHÕES DE LITROS.
Isso significa que o milho poderá representar cerca de:
28% DE TODO O ETANOL PRODUZIDO NO BRASIL.
Há poucos anos, essa participação era muito menor.
O MILHO ESTÁ MUDANDO A GEOGRAFIA DO ETANOL
Historicamente, quando se falava em etanol brasileiro, o mapa apontava principalmente para regiões canavieiras.
São Paulo.
Goiás.
Minas Gerais.
Paraná.
Alagoas.
Pernambuco.
Agora existe outro mapa crescendo sobre o primeiro.
O MAPA DO MILHO.
Mato Grosso.
Mato Grosso do Sul.
Goiás.
Maranhão.
Bahia.
E outras regiões produtoras.
Onde existe grande oferta de cereal, começa a existir possibilidade de produção de combustível.
O MODELO FLEX É O PONTO DE ENCONTRO DESSES DOIS MAPAS
Uma usina dedicada de milho nasce desenhada para processar milho.
Uma usina flex combina matérias-primas.
Isso permite que uma empresa tradicionalmente ligada à cana participe também da expansão do cereal.
O modelo já existe no Brasil.
Segundo dados apresentados pela StoneX a partir da indústria sucroenergética, 12 unidades flex já estão em operação, sendo dez no Centro-Sul e duas no Nordeste.
No ciclo 2025/26, essas unidades responderam por aproximadamente 1,8 bilhão a 2,2 bilhões de litros de etanol.
Ou seja:
não estamos falando apenas de uma possibilidade teórica.
A tecnologia já possui operação comercial.
O NOVO PROJETO QUER LEVAR ESSA LÓGICA A MAIS USINAS
E isso pode alterar uma questão econômica fundamental:
A UTILIZAÇÃO DO ATIVO INDUSTRIAL.
Imagine uma fábrica de centenas de milhões ou bilhões de reais.
Quanto mais meses ela permanece produzindo, maior pode ser o aproveitamento de:
equipamentos;
mão de obra;
energia;
infraestrutura;
capital investido.
Essa é uma das razões pelas quais a entressafra se torna oportunidade.
UMA USINA MAIS UTILIZADA PODE DILUIR CUSTOS FIXOS
Indústrias possuem despesas que não desaparecem simplesmente porque a produção diminuiu.
Estrutura administrativa.
Manutenção.
Segurança.
Depreciação.
Capital.
Parte da equipe.
Infraestrutura.
Quanto maior o aproveitamento anual dos ativos, maior a possibilidade de distribuir determinados custos por um volume maior de produção.
É uma lógica clássica de eficiência industrial.
MAS O MILHO PRECISA FECHAR A CONTA
Esse é o ponto decisivo.
Uma usina não será convertida apenas porque tecnicamente é possível.
O projeto precisa ser economicamente viável.
E o preço do milho é uma variável central.
Quanto mais caro o cereal na região, mais difícil pode ficar a margem do etanol.
Quanto mais abundante e competitivo, maior a atratividade.
Por isso a primeira etapa do projeto é justamente estudar disponibilidade e custo regional.
ISSO CRIA UMA NOVA COMPETIÇÃO PELO MILHO
O cereal já possui diversos compradores.
Exportadores.
Fábricas de ração.
Avicultura.
Suinocultura.
Bovinocultura.
Indústria alimentícia.
Amidos.
Etanol.
Quanto mais capacidade de etanol for instalada, maior pode se tornar a disputa pela matéria-prima em determinadas regiões.
PARA O PRODUTOR, ISSO SIGNIFICA MAIS UMA FONTE DE DEMANDA
Não significa preço alto garantido.
Mercado agrícola continua sujeito a:
safra;
estoques;
câmbio;
exportação;
frete;
demanda;
preços internacionais.
Mas estruturalmente existe uma mudança importante:
O MILHO GANHOU UM NOVO CONSUMIDOR INDUSTRIAL DE GRANDE ESCALA.
E esse consumidor não desaparece depois de uma safra.
Uma usina precisa comprar matéria-prima continuamente.
A EXPANSÃO DO ETANOL MUDA A FUNÇÃO DO MILHO BRASILEIRO
Antes, grande parte da discussão era:
“Quanto milho o Brasil consegue produzir?”
Agora existe outra:
“Quanto milho o Brasil consegue transformar?”
Essa diferença é enorme.
Exportar milho em grão é uma atividade.
Transformá-lo industrialmente gera outros produtos.
PORQUE UMA USINA DE ETANOL DE MILHO NÃO PRODUZ APENAS ETANOL
Ela também pode gerar coprodutos importantes.
Entre eles:
DDGS/DDG;
ÓLEO DE MILHO;
ENERGIA.
O DDGS possui particular relevância.
É utilizado na nutrição animal.
Portanto, uma indústria de etanol também pode abastecer cadeias de:
bovinos;
aves;
suínos.
O MILHO PODE ENTRAR COMO GRÃO E SAIR EM DIFERENTES CADEIAS
Essa é a lógica da biorrefinaria.
MILHO
↓
ETANOL
PROTEÍNA PARA NUTRIÇÃO ANIMAL
ÓLEO
ENERGIA
Quanto mais eficiente o aproveitamento da matéria-prima, mais robusta pode se tornar a economia industrial.
EXISTE AINDA UMA MUDANÇA IMPORTANTE NA DEMANDA BRASILEIRA POR ETANOL
Em julho de 2026, o Conselho Nacional de Política Energética aprovou temporariamente a elevação da mistura obrigatória de etanol anidro na gasolina de:
30% PARA 32%.
O chamado E32 possui vigência inicial de 180 dias, com possibilidade de uma prorrogação pelo mesmo período.
A decisão aumenta a quantidade de etanol necessária para produzir gasolina comercializada no país.
MAIS ETANOL NA GASOLINA SIGNIFICA MAIS DEMANDA
Segundo o Ministério de Minas e Energia, a elevação da mistura tem potencial para reduzir em aproximadamente:
900 MILHÕES DE LITROS POR ANO
a necessidade brasileira de gasolina importada.
Parte dessa substituição acontece porque o etanol ocupa uma parcela maior de cada litro de gasolina C vendido no país.
Isso cria um estímulo adicional para a indústria de biocombustíveis.
E O MILHO ESTÁ CRESCENDO JUSTAMENTE QUANDO ESSA DEMANDA AUMENTA
A combinação é estratégica:
mais produção de milho;
mais usinas;
mais capacidade industrial;
maior mistura;
mercado de baixo carbono;
novas aplicações para etanol.
É por isso que o setor começa a discutir investimentos bilionários.
E O QUE TUDO ISSO TEM A VER COM O MATOPIBA?
Muito.
Embora os projetos estudados agora estejam concentrados inicialmente em São Paulo e áreas próximas a Mato Grosso, a lógica econômica por trás deles possui conexão direta com a nossa região.
O MATOPIBA produz grandes volumes de:
MILHO.
E já começou a construir sua própria indústria de etanol de grãos.
O NORDESTE ESTÁ SE TORNANDO UMA NOVA FRONTEIRA DO ETANOL DE MILHO
Projeções da StoneX já vinham apontando forte expansão regional.
A produção de etanol de milho no Nordeste avançou rapidamente com a entrada de novas plantas.
Empreendimentos como os instalados em:
BALSAS, NO MARANHÃO;
e
LUÍS EDUARDO MAGALHÃES, NA BAHIA
mudaram a escala regional.
Outros projetos também aparecem no radar de estados próximos.
O NORDESTE PODE CHEGAR A CERCA DE 1,47 BILHÃO DE LITROS DE ETANOL DE MILHO EM 2026/27
Estimativas regionais compiladas a partir dos levantamentos da Conab apontavam justamente essa ordem de grandeza para a temporada.
É uma transformação extremamente rápida.
Em poucos ciclos, o etanol de milho passou de presença praticamente inexistente na região para uma indústria bilionária em capacidade.
O MATOPIBA POSSUI UMA CARACTERÍSTICA PARTICULARMENTE INTERESSANTE
Grande produção agrícola.
Mercados consumidores relativamente próximos no Nordeste.
Possibilidade de industrialização regional.
E longas distâncias até alguns mercados tradicionais para o milho.
Essa última característica é fundamental.
MILHO SOFRE MUITO COM FRETE
É uma commodity de grande volume e valor relativamente menor por tonelada quando comparada a produtos de maior valor agregado.
Transportá-lo por longas distâncias custa caro.
Quando existe uma indústria perto da produção, parte dessa desvantagem pode diminuir.
Em vez de transportar o grão milhares de quilômetros, existe a possibilidade de transformá-lo regionalmente.
INDUSTRIALIZAR MUDA O QUE SAI DA REGIÃO
Em vez de apenas milho:
etanol.
DDGS.
Óleo.
Energia.
Produtos com mercados diferentes.
Isso pode criar maior complexidade econômica.
E EXISTE UMA OUTRA POSSIBILIDADE QUE PRECISA SER OBSERVADA
Se o modelo flex avançar nacionalmente, regiões que combinam:
produção de milho;
produção de cana;
infraestrutura sucroenergética
podem começar a avaliar projetos semelhantes.
Não significa que toda usina do Nordeste ou do MATOPIBA será convertida.
Muito menos que exista hoje anúncio de adaptação de uma planta específica na região.
Mas a tecnologia cria uma nova possibilidade estratégica.
O MAIS IMPORTANTE É A MUDANÇA DE MENTALIDADE INDUSTRIAL
Antes:
“ESTA É UMA USINA DE CANA.”
Agora:
“ESTA É UMA PLATAFORMA DE PRODUÇÃO DE BIOCOMBUSTÍVEL. QUAL MATÉRIA-PRIMA PODE UTILIZAR?”
Essa mudança parece semântica.
Não é.
Ela altera a forma como ativos industriais podem ser planejados.
O MESMO PODE ACONTECER COM OUTRAS INDÚSTRIAS DO AGRO
O futuro da agroindústria tende a valorizar flexibilidade.
Uma planta capaz de adaptar:
matérias-primas;
mix de produtos;
mercados;
energia;
coprodutos
possui mais opções diante de mudanças econômicas.
PARA O PRODUTOR, O SINAL É CLARO
O milho brasileiro está ganhando uma função estrutural nova.
Não é mais apenas:
ração;
exportação;
segunda safra.
Também está se tornando:
MATÉRIA-PRIMA ENERGÉTICA.
Isso altera decisões de longo prazo sobre:
armazenagem;
segunda safra;
logística;
contratos;
industrialização.
PARA AS REGIÕES PRODUTORAS, A PERGUNTA É AINDA MAIOR
Quanto do milho produzido deve sair como grão?
E quanto poderia ser transformado próximo da origem?
Essa discussão já chegou ao MATOPIBA.
A entrada de grandes biorrefinarias em Balsas e Luís Eduardo Magalhães é uma demonstração concreta.
EXISTE UM EFEITO SOBRE A PECUÁRIA
Quanto mais etanol de milho é produzido, maior também pode ser a oferta regional de coprodutos para nutrição animal.
Isso pode favorecer a integração entre:
AGRICULTURA + BIOENERGIA + PROTEÍNA ANIMAL.
Milho vira etanol.
O coproduto alimenta animais.
A cadeia ganha outro mercado.
Esse tipo de integração pode criar clusters agroindustriais.
EXISTE UM EFEITO SOBRE ARMAZENAGEM
Usinas precisam operar ao longo do ano.
Milho é colhido sazonalmente.
Alguém precisa conectar essas duas realidades.
SILOS.
Quanto maior a indústria de etanol de milho, maior tende a ser a importância estratégica da capacidade de armazenagem próxima às plantas.
EXISTE UM EFEITO SOBRE LOGÍSTICA
A indústria precisa receber milhões de toneladas.
Depois precisa distribuir:
etanol;
DDGS;
óleo;
outros produtos.
Isso demanda:
rodovias;
ferrovias;
terminais;
caminhões;
tanques;
armazéns.
Uma biorrefinaria não é apenas um investimento dentro de um terreno.
Ela reorganiza fluxos logísticos ao redor.
EXISTE UM EFEITO SOBRE ENERGIA
A indústria também precisa de energia e biomassa.
Dependendo da configuração, diferentes fontes podem ser utilizadas no processo.
Eficiência energética passa a influenciar diretamente competitividade e pegada ambiental.
E EXISTE UM EFEITO SOBRE CAPITAL
R$ 400 milhões.
R$ 800 milhões.
R$ 1,2 bilhão.
Projetos dessa escala precisam de:
financiamento;
garantias;
contratos;
projeções;
gestão de risco.
Por isso, a expansão do etanol de milho também abre espaço para:
bancos;
fundos;
mercado de capitais;
estruturadores financeiros.
MAS NÃO EXISTE GARANTIA DE QUE TODOS OS PROJETOS ESTUDADOS SERÃO CONSTRUÍDOS
Essa ressalva é essencial.
O que existe neste momento é uma estruturação de projetos.
Cada usina precisa passar por análises de:
matéria-prima;
viabilidade técnica;
CAPEX;
retorno;
financiamento;
mercado.
A própria StoneX indica que variáveis como payback ainda dependem dos estudos individuais.
Portanto:
R$ 1,2 BILHÃO É UMA ESTIMATIVA POSSÍVEL DE INVESTIMENTO POR PROJETO — NÃO UM INVESTIMENTO JÁ CONFIRMADO EM UMA USINA ESPECÍFICA.
MAS O FATO DE ESSES ESTUDOS EXISTIREM JÁ É UM SINAL
A indústria sucroenergética está olhando para o milho.
Não apenas empresas que nasceram no etanol de milho.
Também operadores tradicionais da cana.
Essa aproximação pode ser uma das transformações mais importantes do setor nos próximos anos.
O BRASIL PODE ESTAR CAMINHANDO PARA UMA INDÚSTRIA DE ETANOL MENOS DIVIDIDA POR MATÉRIA-PRIMA
Em vez de:
“etanol de cana”
contra
“etanol de milho”,
pode crescer uma estrutura onde diferentes matérias-primas convivem dentro de uma mesma plataforma industrial.
Isso oferece flexibilidade.
E FLEXIBILIDADE POSSUI VALOR EM UM MERCADO VOLÁTIL
Se açúcar está mais atrativo, parte da cana pode ser direcionada ao açúcar.
Se etanol está mais atrativo, o mix muda.
Se existe milho competitivo na entressafra, entra outra matéria-prima.
A indústria ganha mais alternativas.
É POR ISSO QUE ESTA PAUTA EXTERNA IMPORTA PARA O MATOPIBA
Os primeiros projetos estão fora da região.
Mas a tendência que representam já chegou aqui.
O MATOPIBA está se transformando de:
PRODUTOR DE MILHO
em
PRODUTOR + PROCESSADOR + FORNECEDOR DE ENERGIA.
Essa transição ainda está no começo.
Mas os números nacionais mostram a velocidade.
Quase 12 bilhões de litros de etanol de milho projetados para uma única safra.
Cerca de 28% de todo o etanol brasileiro.
Usinas flex já operando.
Novas biorrefinarias entrando em funcionamento.
E agora projetos de até R$ 1,2 bilhão para levar o milho para dentro de usinas tradicionalmente canavieiras.
O milho brasileiro está deixando de ser apenas uma commodity agrícola.
Está se tornando uma das principais matérias-primas da nova matriz de bioenergia do país.
E para uma região que está entre as grandes produtoras brasileiras do cereal, como o MATOPIBA, acompanhar essa transformação não é olhar para uma tendência distante.
É observar um mercado que pode mudar diretamente o valor, o destino e a industrialização de parte da produção regional nos próximos anos.
MATOPIBA NEWS – Credibilidade que conecta o MATOPIBA.
Seja um Patrocinador do nosso Portal.
📞 Nosso WhatsApp: (77) 9.9940-8053.
📱 Siga nossas Redes Sociais: @matopiba.news