Condições do FNE para 2026/27 colocam projetos de armazenagem, inovação e sustentabilidade entre as modalidades com juros mais baixos do crédito rural no Nordeste. Na Bahia, Piauí e Maranhão, a diferença em relação ao custeio de grandes produtores pode superar 2,6 pontos percentuais ao ano — e muda a conta de quem pretende investir no longo prazo.
Em uma safra marcada por custos elevados, volatilidade das commodities e necessidade crescente de capital, uma diferença aparentemente pequena na taxa de juros pode representar centenas de milhares — ou até milhões de reais — ao longo de um financiamento rural.
E uma das oportunidades financeiras mais relevantes da safra 2026/27 está justamente em investimentos capazes de resolver alguns dos principais gargalos estruturais do agronegócio do MATOPIBA.
Armazenagem, inovação tecnológica e projetos ambientais possuem condições diferenciadas de crédito.
No âmbito do Fundo Constitucional de Financiamento do Nordeste (FNE), operações destinadas a projetos de conservação ambiental, inovação e armazenagem podem ser contratadas com taxa prefixada de 7,88% ao ano, chegando a 7,52% ao ano com bônus de adimplência, conforme as condições vigentes entre julho de 2026 e junho de 2027.
É uma taxa significativamente inferior à aplicada a outras modalidades do próprio financiamento rural.
E isso cria uma pergunta estratégica para produtores e empresas:
se determinado investimento já está previsto para os próximos anos, este pode ser um momento para antecipar a análise financeira do projeto?
A DIFERENÇA APARECE QUANDO COMPARAMOS AS TAXAS
Nas operações de investimento do FNE, as taxas variam conforme o porte do beneficiário.
Para mini e pequenos produtores, o investimento pode ser contratado a 8,03% ao ano, ou 7,65% com bônus de adimplência.
Para pequeno-médio porte, são 8,44%, ou 8,00% com bônus.
Para Médio I, 9,32%, podendo cair a 8,94%.
Para Médio II e grandes produtores, a taxa chega a 10,18%, ou 9,95% com bônus de adimplência.
No custeio, capital de giro e comercialização, os encargos são maiores.
Para Médio II e grandes produtores, por exemplo, a taxa prefixada chega a 10,38% ao ano, ou 10,14% com bônus.
Agora compare com projetos enquadrados em conservação ambiental, inovação e armazenagem:
7,52% ao ano com bônus.
A diferença em relação aos 10,14% chega a:
2,62 pontos percentuais ao ano.
Em operações longas e de grande valor, isso deixa de ser detalhe.
Passa a ser variável de investimento.
2,62 PONTOS PERCENTUAIS PODEM PARECER POUCO
Mas juros precisam ser analisados junto com:
valor financiado;
prazo;
sistema de amortização;
carência;
fluxo de caixa;
garantias;
cronograma de desembolso.
Quanto maior o projeto e maior o prazo, mais relevante tende a ser a diferença entre taxas.
Imagine uma estrutura de armazenagem de vários milhões de reais.
Uma diferença anual de juros repetida durante anos pode modificar significativamente o custo financeiro total do empreendimento.
Por isso, comparar crédito apenas observando se existe ou não financiamento disponível é insuficiente.
A pergunta correta é:
qual fonte de capital é mais adequada para cada investimento?
ARMAZENAGEM RECEBE TRATAMENTO ESPECIAL
Esse ponto possui relevância direta para o MATOPIBA.
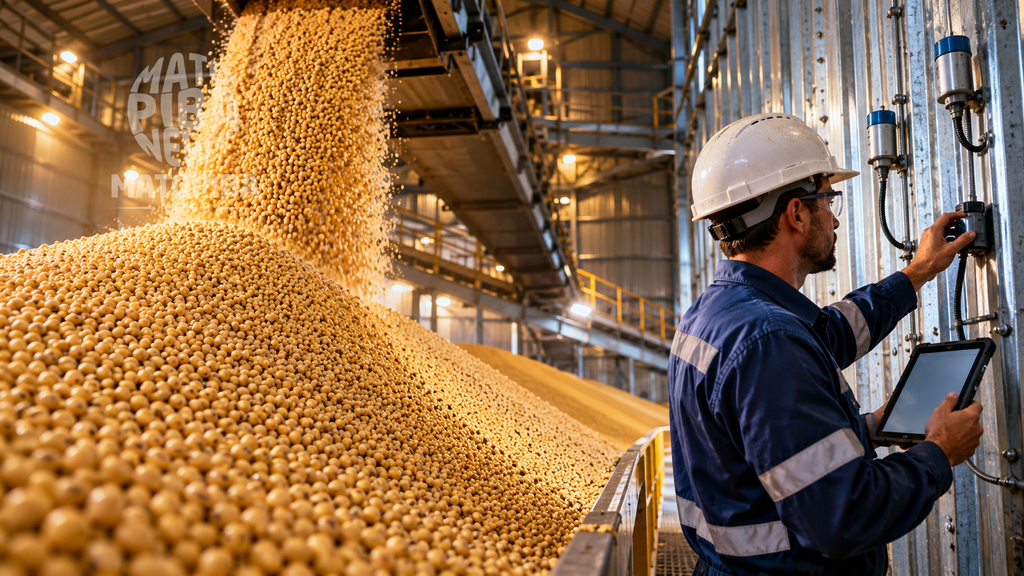
O FNE Rural permite prazo total de até 15 anos para investimentos em armazenagem, incluindo carência de até cinco anos, conforme as condições da linha.
Isso aproxima o prazo financeiro da vida econômica do ativo.
E esse princípio é fundamental.
Um armazém é um investimento de longo prazo.
Financiá-lo com dívida excessivamente curta pode criar uma incompatibilidade:
o ativo gera retorno durante muitos anos;
mas a dívida precisa ser paga rapidamente.
Quanto mais alinhados estiverem prazo da dívida e capacidade de geração de caixa do investimento, mais saudável tende a ser a estrutura financeira.
POR QUE ARMAZENAGEM É TÃO IMPORTANTE FINANCEIRAMENTE?
Porque armazenar não significa apenas guardar grãos.
Pode significar ganhar liberdade comercial.
Um produtor sem capacidade suficiente de armazenamento pode chegar à colheita pressionado por:
necessidade de liberar caminhões;
fila em unidades recebedoras;
capacidade limitada;
custos logísticos;
compromissos financeiros;
necessidade imediata de venda.
Quando existe estrutura própria ou acesso eficiente a armazenagem, surge maior flexibilidade.
O produtor pode, dependendo de sua estratégia e das condições de mercado, separar melhor duas decisões:
COLHER
e
VENDER.
Elas não precisam necessariamente acontecer no mesmo momento.
MAS ARMAZÉM NÃO É GARANTIA DE PREÇO MELHOR
Essa ressalva é importante.
Construir armazenagem não significa automaticamente aumentar margem.
O investimento precisa considerar:
custo da estrutura;
juros;
energia;
manutenção;
mão de obra;
seguro;
perdas;
movimentação;
capacidade utilizada;
diferença sazonal dos preços.
Se o ganho econômico gerado pela armazenagem não compensar o custo do capital e da operação, o investimento pode não fazer sentido.
Crédito barato melhora a equação.
Mas não substitui projeto de viabilidade.
A TAXA DE JUROS É APENAS UMA PARTE DA CONTA
Esse é um dos erros mais comuns ao analisar financiamento.
Uma linha de 7,52% não transforma automaticamente qualquer investimento em bom negócio.
Antes de contratar, é necessário estimar:
quanto o ativo custará;
quanto aumentará receita;
quanto reduzirá custos;
quanto tempo levará para retornar;
qual será sua utilização;
quanto capital próprio será necessário;
qual será a geração de caixa disponível para pagar a dívida.
A decisão correta não é:
“o crédito está barato, então vamos investir.”
É:
“o investimento já faz sentido economicamente e existe uma fonte de capital capaz de melhorar sua viabilidade?”
São coisas diferentes.
INOVAÇÃO TECNOLÓGICA TAMBÉM ENTRA NA FAIXA DIFERENCIADA
As condições especiais dos Fundos Constitucionais alcançam também projetos de inovação tecnológica nas propriedades rurais, dentro dos critérios aplicáveis. O Banco Central enquadra nessa categoria, entre outros casos previstos na regulamentação, investimentos em inovação tecnológica e geração de energia renovável destinada ao uso próprio da propriedade.
Isso abre uma discussão importante para o MATOPIBA.
A fazenda moderna está se transformando em uma operação intensiva em tecnologia.
Telemetria.
Automação.
Sensores.
Agricultura de precisão.
Conectividade.
Gestão digital.
Energia.
Monitoramento.
Irrigação inteligente.
Máquinas conectadas.
O problema é que muitas dessas tecnologias exigem investimento inicial.
O RETORNO DA TECNOLOGIA PRECISA SER MEDIDO
Um produtor não deveria investir em tecnologia simplesmente porque ela é nova.
Deveria perguntar:
quanto ela economiza?
quanto aumenta produtividade?
quanto reduz perdas?
quanto diminui consumo de insumos?
quanto melhora eficiência operacional?
quanto reduz risco?
Se uma tecnologia custa R$ 1 milhão, mas gera R$ 300 mil adicionais de resultado anual, existe uma análise.
Se custa R$ 1 milhão e ninguém consegue estimar o benefício econômico, existe apenas uma promessa.
Crédito rural deveria financiar produtividade.
Não entusiasmo.
ENERGIA É OUTRO EXEMPLO
Projetos envolvendo geração renovável também podem encontrar linhas específicas dentro dos Fundos Constitucionais.
No FNE Verde, por exemplo, projetos de geração de energia a partir de fontes renováveis podem alcançar prazos bastante longos, chegando em determinadas modalidades a até 24 anos, conforme a finalidade e as condições da operação.
Para propriedades rurais com consumo elevado de energia, especialmente aquelas com:
irrigação;
armazenagem;
beneficiamento;
refrigeração;
bombeamento;
agroindústria,
energia deixa de ser apenas despesa operacional.
Passa a ser variável estratégica.
IRRIGAÇÃO POSSUI UMA LINHA PRÓPRIA
Outro ponto especialmente relevante para o Oeste da Bahia e outras áreas do MATOPIBA é o financiamento de projetos irrigados.
O Banco do Nordeste mantém o FNE Irrigação, voltado especificamente ao desenvolvimento da agropecuária irrigada.
Os limites de participação do financiamento variam conforme o porte.
Mini e pequenos produtores podem chegar a 100% do investimento elegível.
Pequeno-médio porte pode alcançar entre 90% e 100%.
Médio I, entre 80% e 95%.
Médio II, entre 70% e 85%.
Grandes produtores enquadrados em áreas prioritárias do Plano Regional de Desenvolvimento do Nordeste podem atingir entre 70% e 80%, enquanto outros grandes produtores possuem limite de até 50%.
Portanto, além da taxa, existe outra variável crítica:
quanto do projeto o banco efetivamente pode financiar.
CAPITAL PRÓPRIO CONTINUA IMPORTANTE
Quanto maior o empreendimento, maior pode ser a exigência de participação com recursos próprios.
Isso significa que o produtor precisa planejar não apenas a dívida.
Precisa planejar o caixa necessário para completar o investimento.
Imagine um projeto de R$ 20 milhões.
Se a linha financiar 80%, ainda existem:
R$ 4 milhões
que precisarão vir de outra fonte.
Pode ser capital próprio.
Outra dívida.
Sócios.
Estrutura híbrida.
Por isso, planejamento financeiro precisa acontecer antes da assinatura do contrato.
E O CUSTO DE CAPITAL ESTÁ NO CENTRO DA DECISÃO
Uma propriedade pode ter um excelente projeto agronômico e ainda assim criar um problema financeiro se estruturar mal a dívida.
Imagine financiar um ativo de retorno longo com capital caro e prazo curto.
A fazenda pode ficar tecnicamente melhor e financeiramente pior.
É por isso que grandes operações agrícolas precisam analisar investimentos utilizando conceitos que já são rotina em empresas de outros setores:
fluxo de caixa projetado;
valor presente;
taxa interna de retorno;
payback;
custo médio de capital;
sensibilidade;
cenários.
A PERGUNTA NÃO É APENAS “QUANTO VOU PAGAR DE JUROS?”
Também deveria ser:
qual retorno esse dinheiro vai gerar?
Se o custo efetivo do capital é inferior ao retorno incremental produzido pelo investimento, existe criação potencial de valor.
Se o custo do capital supera o retorno esperado, a dívida pode destruir valor.
Essa lógica parece óbvia.
Mas em períodos de crédito subsidiado ou incentivado existe uma tentação perigosa:
investir apenas porque existe dinheiro disponível.
CRÉDITO BARATO NÃO TORNA ATIVO RUIM EM ATIVO BOM
Essa frase deveria estar presente em qualquer decisão de investimento.
Financiamento é ferramenta.
Não justificativa.
Um armazém subutilizado continua sendo um ativo caro.
Uma máquina sem escala continua depreciando.
Uma tecnologia que não gera resultado continua custando dinheiro.
Um pivô sem disponibilidade hídrica, energética ou projeto adequado continua sendo um problema.
Por isso, o financiamento deve entrar depois da estratégia, não antes dela.
EXISTE OUTRA NOVIDADE IMPORTANTE NA SAFRA 2026/27
O Plano Safra do Banco do Nordeste não está limitado às linhas tradicionais de custeio e investimento.
A instituição lista atualmente soluções como:
FNE Rural;
FNE Irrigação;
FNE Agropecuária de Baixo Carbono;
FNE Sol;
FNE Agro Conectado;
Cartão BNB Agro,
entre outras alternativas para diferentes necessidades do produtor.
Isso mostra como o crédito rural está se especializando.
ANTES O PRODUTOR PROCURAVA “FINANCIAMENTO”
AGORA PRECISA PROCURAR O FINANCIAMENTO CORRETO.
Existem linhas diferentes para:
custeio;
máquinas;
armazenagem;
irrigação;
energia;
inovação;
sustentabilidade;
capital de giro;
comercialização.
Cada uma possui:
taxa;
prazo;
carência;
limite;
garantia;
finalidade.
Escolher a linha errada pode significar pagar mais ou criar uma estrutura inadequada para o projeto.
A DIFERENÇA ENTRE CUSTEIO E INVESTIMENTO É FUNDAMENTAL
Custeio financia principalmente o ciclo produtivo.
Sementes.
Fertilizantes.
Defensivos.
Operações.
Despesas da safra.
O dinheiro entra e deve retornar com a produção.
Investimento possui outra lógica.
Máquinas.
Estruturas.
Armazéns.
Tecnologia.
Infraestrutura.
São ativos capazes de gerar resultado durante várias safras.
Por isso, prazo e estrutura financeira precisam ser diferentes.
NÃO É SAUDÁVEL PAGAR UM ATIVO DE 15 ANOS EM DOIS
Esse é um princípio simples de finanças empresariais.
Se uma estrutura continuará produzindo benefícios durante uma década, faz sentido analisar dívida compatível com sua geração de caixa.
Isso não significa alongar toda dívida ao máximo.
Quanto maior o prazo, maior também pode ser o total de juros pagos.
A estrutura ótima depende do fluxo de caixa.
Mas existe um equilíbrio entre:
prestação;
prazo;
custo financeiro;
liquidez.
LIQUIDEZ É PARTICULARMENTE IMPORTANTE NO AGRO
Porque receita agrícola é altamente concentrada.
Muitas propriedades passam meses acumulando despesas antes de receber grande parte da receita da safra.
Além disso, existem riscos de:
clima;
preço;
câmbio;
produtividade;
custos;
problemas operacionais.
Se uma fazenda utiliza toda sua liquidez para realizar investimento, pode ficar vulnerável justamente quando surgir um problema.
Financiamento de longo prazo pode ajudar a preservar caixa.
Mas novamente:
depende do custo.
É AQUI QUE 7,52% COMEÇA A CHAMAR ATENÇÃO
Em determinadas operações enquadradas nas condições especiais do FNE, a taxa com bônus de adimplência chega a 7,52% ao ano.
Para uma economia em que o custo de capital frequentemente é significativamente maior, uma linha nessa faixa merece análise.
Especialmente para investimentos que já possuem retorno econômico comprovado.
O FNE POSSUI OUTRA CARACTERÍSTICA IMPORTANTE PARA O MATOPIBA
Ele atende Bahia, Piauí e Maranhão, além dos demais estados da área de atuação do Banco do Nordeste.
Isso significa que três dos quatro estados do MATOPIBA podem utilizar diretamente essas linhas conforme elegibilidade e localização do empreendimento.
O Tocantins possui outra estrutura.
Por estar na Região Norte, o estado é atendido pelo Fundo Constitucional de Financiamento do Norte — FNO, operado pelo Banco da Amazônia.
O FNO Amazônia Rural também financia implantação, ampliação e modernização de empreendimentos rurais, inclusive agropecuária irrigada. Para estruturas de armazenamento, o prazo pode chegar a 15 anos, conforme as condições da linha.
Ou seja:
a lógica dos Fundos Constitucionais alcança todo o MATOPIBA, embora através de fundos e instituições diferentes.
BAHIA, PIAUÍ E MARANHÃO: FNE
TOCANTINS: FNO
Essa diferença é importante.
Não seria correto afirmar que todos os produtores do MATOPIBA acessam exatamente a mesma linha.
As condições específicas precisam ser verificadas conforme:
estado;
município;
atividade;
porte;
finalidade;
projeto.
OS FUNDOS CONSTITUCIONAIS SÃO UMA PEÇA IMPORTANTE DA POLÍTICA DE DESENVOLVIMENTO REGIONAL
FNE e FNO foram estruturados justamente para direcionar recursos às regiões atendidas.
Isso cria uma particularidade interessante para produtores do MATOPIBA.
Uma fazenda localizada em uma região agrícola em expansão pode acessar mecanismos de financiamento que não existem exatamente nas mesmas condições em todas as regiões brasileiras.
A localização do empreendimento, portanto, pode influenciar o custo do capital.
E ISSO DEVERIA ENTRAR NA ESTRATÉGIA DAS EMPRESAS
Imagine uma agroindústria avaliando onde instalar uma nova unidade.
Ou um produtor planejando:
armazém;
beneficiamento;
energia;
irrigação;
tecnologia.
Normalmente são analisados:
terra;
energia;
logística;
mão de obra;
tributação;
mercado.
Mas existe outra variável:
acesso a financiamento regional.
Dependendo do projeto, isso pode alterar significativamente o retorno do investimento.
O FNE RURAL PODE FINANCIAR MAIS DO QUE MUITOS PRODUTORES IMAGINAM
A linha contempla investimentos fixos e semifixos.
Entre os itens previstos estão:
construção;
reforma;
ampliação de benfeitorias;
correção do solo;
máquinas;
implementos;
equipamentos;
tratores;
colheitadeiras;
equipamentos para beneficiamento ou industrialização da própria produção,
entre outras possibilidades, sempre observadas as regras de enquadramento.
Os prazos também variam conforme o investimento.
Investimento fixo pode chegar a 12 anos, com até quatro anos de carência.
Investimento semifixo, até oito anos, com até três anos de carência.
Armazenagem, como mencionado, pode alcançar 15 anos, com até cinco de carência.
MAS EXISTE ANÁLISE DE CRÉDITO
Essas condições não significam aprovação automática.
O próprio Banco do Nordeste deixa claro que o acesso depende de cadastro e limite aprovados, apresentação do projeto ou proposta e análise de crédito.
Isso significa que planejamento financeiro e documentação importam.
Uma boa ideia sem demonstração de capacidade de pagamento pode não receber financiamento.
O BANCO QUER SABER COMO O DINHEIRO VOLTARÁ
Esse é o fundamento de qualquer operação de crédito.
Por isso, projetos bem estruturados precisam demonstrar:
receitas;
custos;
capacidade de pagamento;
garantias;
viabilidade técnica;
viabilidade econômica.
Quanto maior o financiamento, mais importante tende a ser a qualidade dessas informações.
PARA O PRODUTOR, ISSO CRIA UMA MUDANÇA DE MENTALIDADE
A decisão de investimento não deveria começar na concessionária, na revenda ou no fornecedor.
Deveria começar na planilha.
Primeiro:
qual problema queremos resolver?
Depois:
qual investimento resolve?
Depois:
quanto resultado ele gera?
Depois:
qual é o melhor capital para financiá-lo?
E somente então:
qual fornecedor vamos contratar?
Essa ordem reduz decisões emocionais.
EXISTE AINDA UM BENEFÍCIO PARA QUEM PENSA NO LONGO PRAZO
O produtor que analisa investimentos somente quando precisa executá-los imediatamente perde capacidade de planejamento.
Quem começa antes consegue:
organizar documentação;
comparar bancos;
estruturar garantias;
elaborar projeto;
simular cenários;
negociar fornecedores;
avaliar cronograma.
Isso é especialmente importante para obras e estruturas complexas.
Um armazém não aparece de uma semana para outra.
Um projeto de irrigação também não.
O CRÉDITO PRECISA SER PLANEJADO ANTES DA NECESSIDADE
Essa talvez seja uma das principais lições financeiras para o produtor empresarial.
Buscar crédito quando o caixa já está pressionado reduz opções.
Buscar quando a empresa possui:
balanço organizado;
capacidade de pagamento;
tempo;
projeto estruturado
aumenta poder de negociação.
A SAFRA 2026/27 COMEÇA COM UMA DISPUTA CADA VEZ MAIOR PELO CAPITAL
O Banco do Nordeste informa que aplicou R$ 23,2 bilhões no Plano Safra 2025/26 e mantém, na temporada atual, um conjunto de linhas voltadas ao financiamento do agronegócio regional.
Ao mesmo tempo, o crédito rural brasileiro está se diversificando.
Bancos.
Cooperativas.
CPR.
LCA.
CRA.
Fiagro.
Fundos Constitucionais.
Mercado de capitais.
O produtor possui mais alternativas.
Mas isso também torna a decisão financeira mais complexa.
O DINHEIRO NÃO É TODO IGUAL
R$ 10 milhões de uma linha com:
taxa menor;
prazo longo;
carência adequada
não são financeiramente equivalentes a R$ 10 milhões de:
capital caro;
prazo curto;
amortização incompatível.
O valor nominal é igual.
A qualidade do passivo não é.
E A QUALIDADE DO PASSIVO PODE DEFINIR A RESILIÊNCIA DA FAZENDA
Uma empresa altamente produtiva pode enfrentar dificuldades se possuir dívida mal estruturada.
Da mesma maneira, uma empresa com dívida pode permanecer saudável quando:
o capital financiou ativos produtivos;
os prazos são compatíveis;
o retorno supera o custo;
existe liquidez;
o endividamento é administrável.
Dívida não é necessariamente problema.
Dívida sem capacidade de pagamento é.
O CRÉDITO DE 7,52% DEVE SER VISTO DESSA FORMA
Não como dinheiro barato para gastar.
Mas como uma possível ferramenta para financiar ativos capazes de aumentar eficiência e competitividade.
Especialmente:
armazenagem;
inovação;
tecnologia;
sustentabilidade.
O diferencial financeiro existe.
Mas precisa ser convertido em diferencial operacional.
O MATOPIBA ESTÁ ENTRANDO EM UMA NOVA FASE DE INVESTIMENTOS
Durante décadas, grande parte do capital foi direcionada para abrir e estruturar produção.
Agora, regiões agrícolas maduras precisam investir em outra camada:
armazenagem;
irrigação;
energia;
conectividade;
automação;
beneficiamento;
industrialização;
eficiência.
Essa infraestrutura determinará quanto valor permanece dentro das próprias regiões produtoras.
PRODUZIR MAIS NÃO É A ÚNICA FORMA DE GANHAR MAIS
Essa talvez seja a maior conclusão financeira.
Uma fazenda pode melhorar resultado:
aumentando produtividade;
reduzindo custos;
diminuindo perdas;
melhorando comercialização;
economizando energia;
armazenando melhor;
automatizando processos;
utilizando capital de maneira mais eficiente.
Investimento deveria perseguir uma dessas melhorias mensuráveis.
E JUROS MENORES AUMENTAM A QUANTIDADE DE PROJETOS QUE PODEM SE TORNAR VIÁVEIS
Quando o custo do capital cai, investimentos que antes apresentavam retorno insuficiente podem cruzar a linha da viabilidade econômica.
É por isso que a taxa de 7,52% ao ano merece atenção.
Não porque seja garantia de bom negócio.
Mas porque altera a matemática.
Em uma região que ainda precisa investir bilhões em armazenagem, tecnologia, energia e infraestrutura produtiva, mudar a matemática do capital pode acelerar a transformação.
Para o produtor do MATOPIBA, portanto, a pergunta financeira da safra 2026/27 não deveria ser apenas:
“Quanto crédito existe?”
Talvez a pergunta mais importante seja:
“Qual investimento da minha propriedade consegue gerar retorno superior ao custo desse capital durante os próximos anos?”
É quando essa resposta aparece que crédito deixa de ser dívida.
E começa a funcionar como capital de crescimento.
MATOPIBA NEWS – Credibilidade que conecta o MATOPIBA.
Seja um Patrocinador do nosso Portal.
📞 Nosso WhatsApp: (77) 9.9940-8053.
📱 Siga nossas Redes Sociais: @matopiba.news